
Questa guida aiuta il settore bancario a migliorare i processi di prevenzione contro i rischi pericolosi
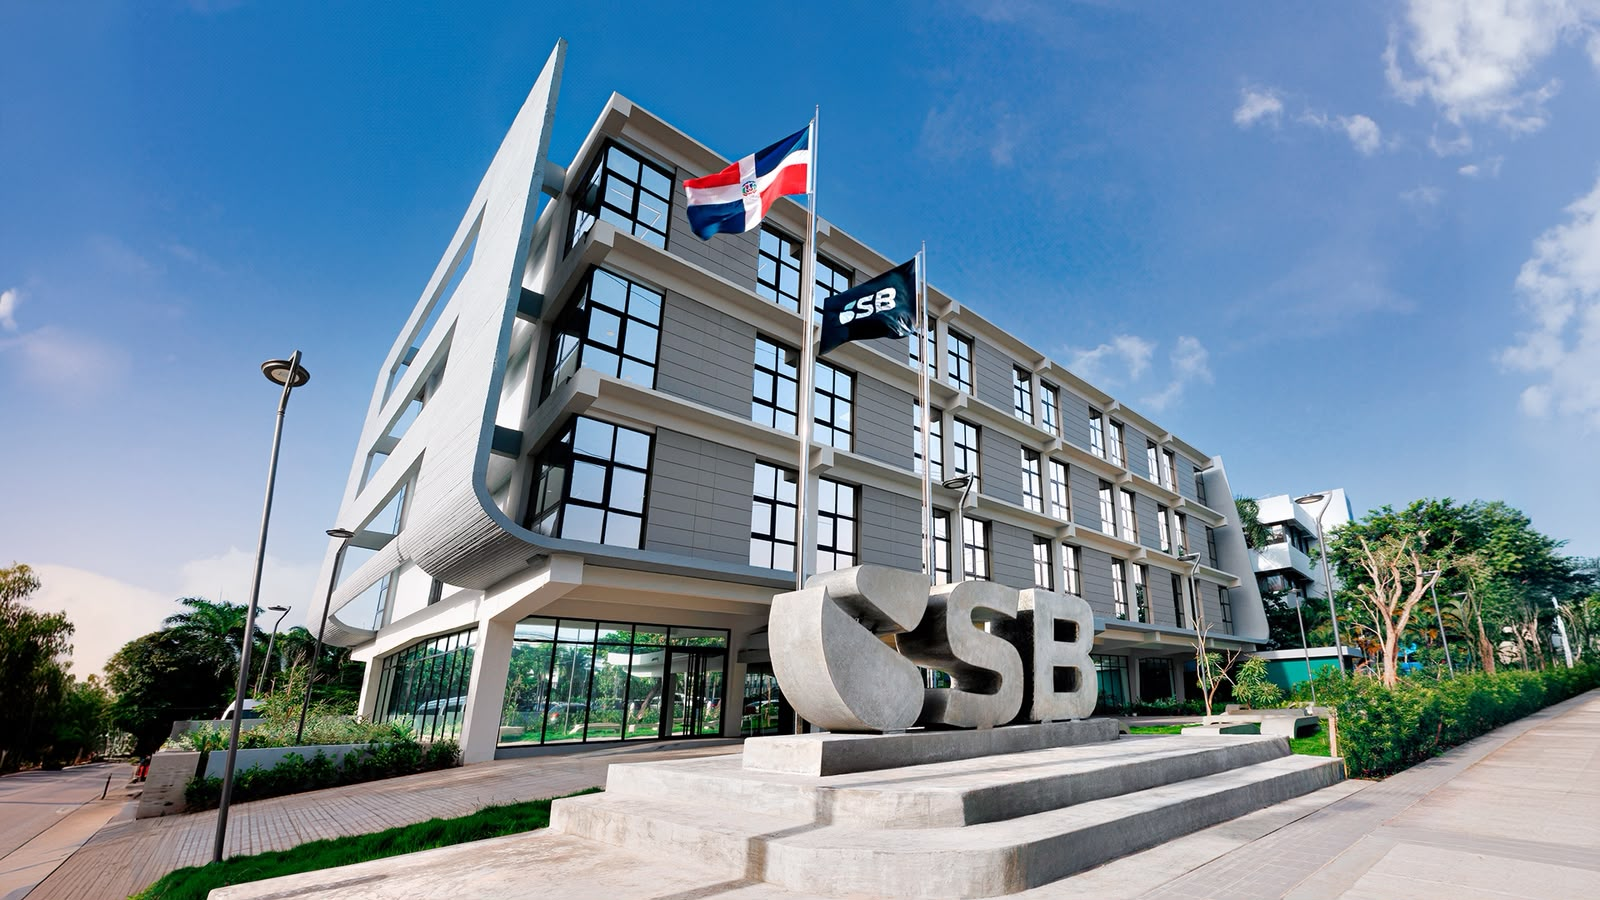
SANTO DOMINGO. La Sovrintendenza delle Banche (SB) ha messo a disposizione degli enti di intermediazione finanziaria una serie di linee guida stabilite nella Guida alle buone prassi per la gestione dei rischi ambientali e sociali nel settore bancario, con l'obiettivo di rafforzare i protocolli relativi a tali ambiti.
Ma in cosa consiste questa guida e in che modo aiuta le aziende a identificare e migliorare le proprie debolezze in ambito sociale e ambientale?
Qual è lo scopo di questa guida?
Secondo l'organizzazione, il documento si propone di guidare gli intermediari finanziari nella gestione dei rischi ambientali e sociali associati alle loro attività. A tal fine, stabilisce linee guida in materia di governance, politiche interne, due diligence ambientale e sociale, categorizzazione del rischio e integrazione di questi criteri nelle diverse fasi del processo di concessione del credito.
Comprende inoltre meccanismi di monitoraggio, formazione istituzionale e indicatori di performance che consentono di valutare l'applicazione di queste pratiche.
La guida offre inoltre strumenti pratici per facilitare l'implementazione di sistemi di gestione dei rischi ambientali e sociali (ESRMS) negli istituti finanziari, contribuendo a identificare, prevenire e gestire i potenziali impatti negativi derivanti dalle attività da essi finanziate.
Perché queste linee guida sono necessarie per il settore bancario?
Come spiega la Sovrintendenza delle Banche, i rischi ambientali e sociali richiedono un'attenzione analoga a quella riservata ai rischi finanziari tradizionali, poiché possono incidere sulla qualità dei portafogli prestiti e generare conseguenze finanziarie, legali, normative e reputazionali per gli enti.
La pubblicazione include anche standard e riferimenti internazionali, tra cui gli Standard di performance dell'International Finance Corporation (IFC), i Principi dell'Equatore, i Principi delle Nazioni Unite per un'attività bancaria responsabile e le raccomandazioni del Gruppo di lavoro sulle informative finanziarie relative al clima (TCFD).
A quali settori giovano queste linee guida socio-ambientali?
L'SB presenta queste linee guida affinché possano essere applicate a diversi settori dell'economia. La guida include le migliori pratiche per attività ad alto impatto come energia, agroindustria, edilizia, industria mineraria e turismo.
Queste aree presentano una significativa esposizione ai rischi legati ai cambiamenti climatici, all'utilizzo delle risorse naturali e ai potenziali impatti sociali derivanti dalle loro attività.
Che cos'è questa guida?
Secondo la circolare CCI-REG-2026000010 della Sovrintendenza delle Banche, questo strumento mira a rafforzare le capacità degli enti finanziari di identificare, valutare e gestire i rischi legati all'ambiente, ai cambiamenti climatici e agli aspetti sociali connessi alle attività che finanziano.
In tal senso, la guida mira a garantire che gli enti non solo valutino la capacità finanziaria dei propri clienti, ma considerino anche i potenziali rischi ambientali e sociali dei progetti e delle attività che sostengono attraverso la concessione di prestiti.
Materializzazione dei rischi ambientali e sociali (A&S)
Come dettagliato nel documento completo, i rischi ambientali e sociali (ES) per gli istituti finanziari possono concretizzarsi in vari modi. I rischi principali includono:
1. Rischio di credito:
si verifica quando un cliente non è in grado di effettuare i pagamenti del prestito o quando impatti ambientali e sociali negativi incidono sul valore delle garanzie. Questo rischio può sorgere quando il cliente deve assumersi obblighi legali, tasse, commissioni o sanzioni per porre rimedio a danni ambientali e sociali causati da negligenza, nonché quando è tenuto a pagare un risarcimento a terzi.
2. Rischio reputazionale.
Si riferisce a clienti o attività commerciali legate a situazioni controverse. L'immagine e l'integrità di un intermediario finanziario (IF) possono essere compromesse a seguito di pratiche scorrette, azioni negative da parte di un cliente o attività commerciali sfavorevoli che generano una percezione negativa nei media e nella società.
3. Rischio normativo.
Questo deriva da modifiche alle politiche pubbliche e alle normative che impongono alle imprese e agli intermediari finanziari di adeguare le proprie pratiche di gestione ambientale, sociale e climatica. Tali misure possono includere tasse sul carbonio e restrizioni sull'uso dei combustibili fossili, che potrebbero aumentare i costi operativi. Analogamente, l'aumento del contenzioso legato ai cambiamenti climatici può accrescere i rischi legali, soprattutto nei settori con elevate emissioni di carbonio.
4. Rischio di mercato.
Si riferisce alla potenziale perdita di valore di attività o portafogli finanziari a seguito di cambiamenti nell'ambiente associati a fattori ambientali, sociali o di governance (ESG). Questi fattori possono influenzare l'offerta, la domanda o la percezione del mercato. Esempi includono modifiche alle normative ambientali, cambiamenti nelle preferenze dei consumatori, svalutazione degli asset, pressioni sociali e la transizione verso un'economia a basse emissioni di carbonio.
5. Rischi associati alle garanzie
Gli intermediari finanziari spesso utilizzano terreni, macchinari o altri beni come garanzia per ridurre il rischio di credito. Tuttavia, quando un terreno è contaminato o presenta danni ambientali che interessano terzi, l'istituto finanziario che acquisisce il bene potrebbe assumersi responsabilità legali e costi di bonifica. Ciò può generare una responsabilità ambientale e, in alcuni casi, tali costi possono superare il valore della garanzia, con conseguenti perdite per l'istituto finanziario.
6. Rischio legale
Consiste nella possibilità che un'entità finanziaria possa incorrere in sanzioni, cause legali o procedimenti giudiziari a seguito della mancata osservanza di leggi, regolamenti o impegni relativi ad aspetti ambientali e sociali.
Letture consigliate: